01 三个数,说的不是一件事
2100亿元、70%、40%,这三个数在开幕式上被放在同一页。它们说的不是同一件事。
2100亿元是四川显示产业的营收盘子。70%是产业链完善度,指链条上的环节基本都有。40%是配套率,指这些环节的采购,只有四成落在本地。
完善度回答「有没有」,配套率回答「买不买本地的」。前者是产业地图,后者是采购单。
看参会名单,缺口在哪一段很清楚。上游材料装备是康宁、应用材料、默克、UDC、彩虹股份、诚志永华;中游面板模组是京东方、TCL华星、天马、维信诺、辰显光电、龙腾光电、友达光电、元太科技;下游终端是华为、小米、海信、极米、影目科技。
中游和下游,成都都有本地头部企业。上游这一段,全球巨头来开会,本地配套企业还没长到同一个量级。
40%翻成企业语言:面板厂每采购100元物料,60元付给省外或境外的供应商。这60元里有运费、有关税、有库存,还有交期不确定带来的停线风险。
完善度是拿给外面看的,配套率是自己要付账的。
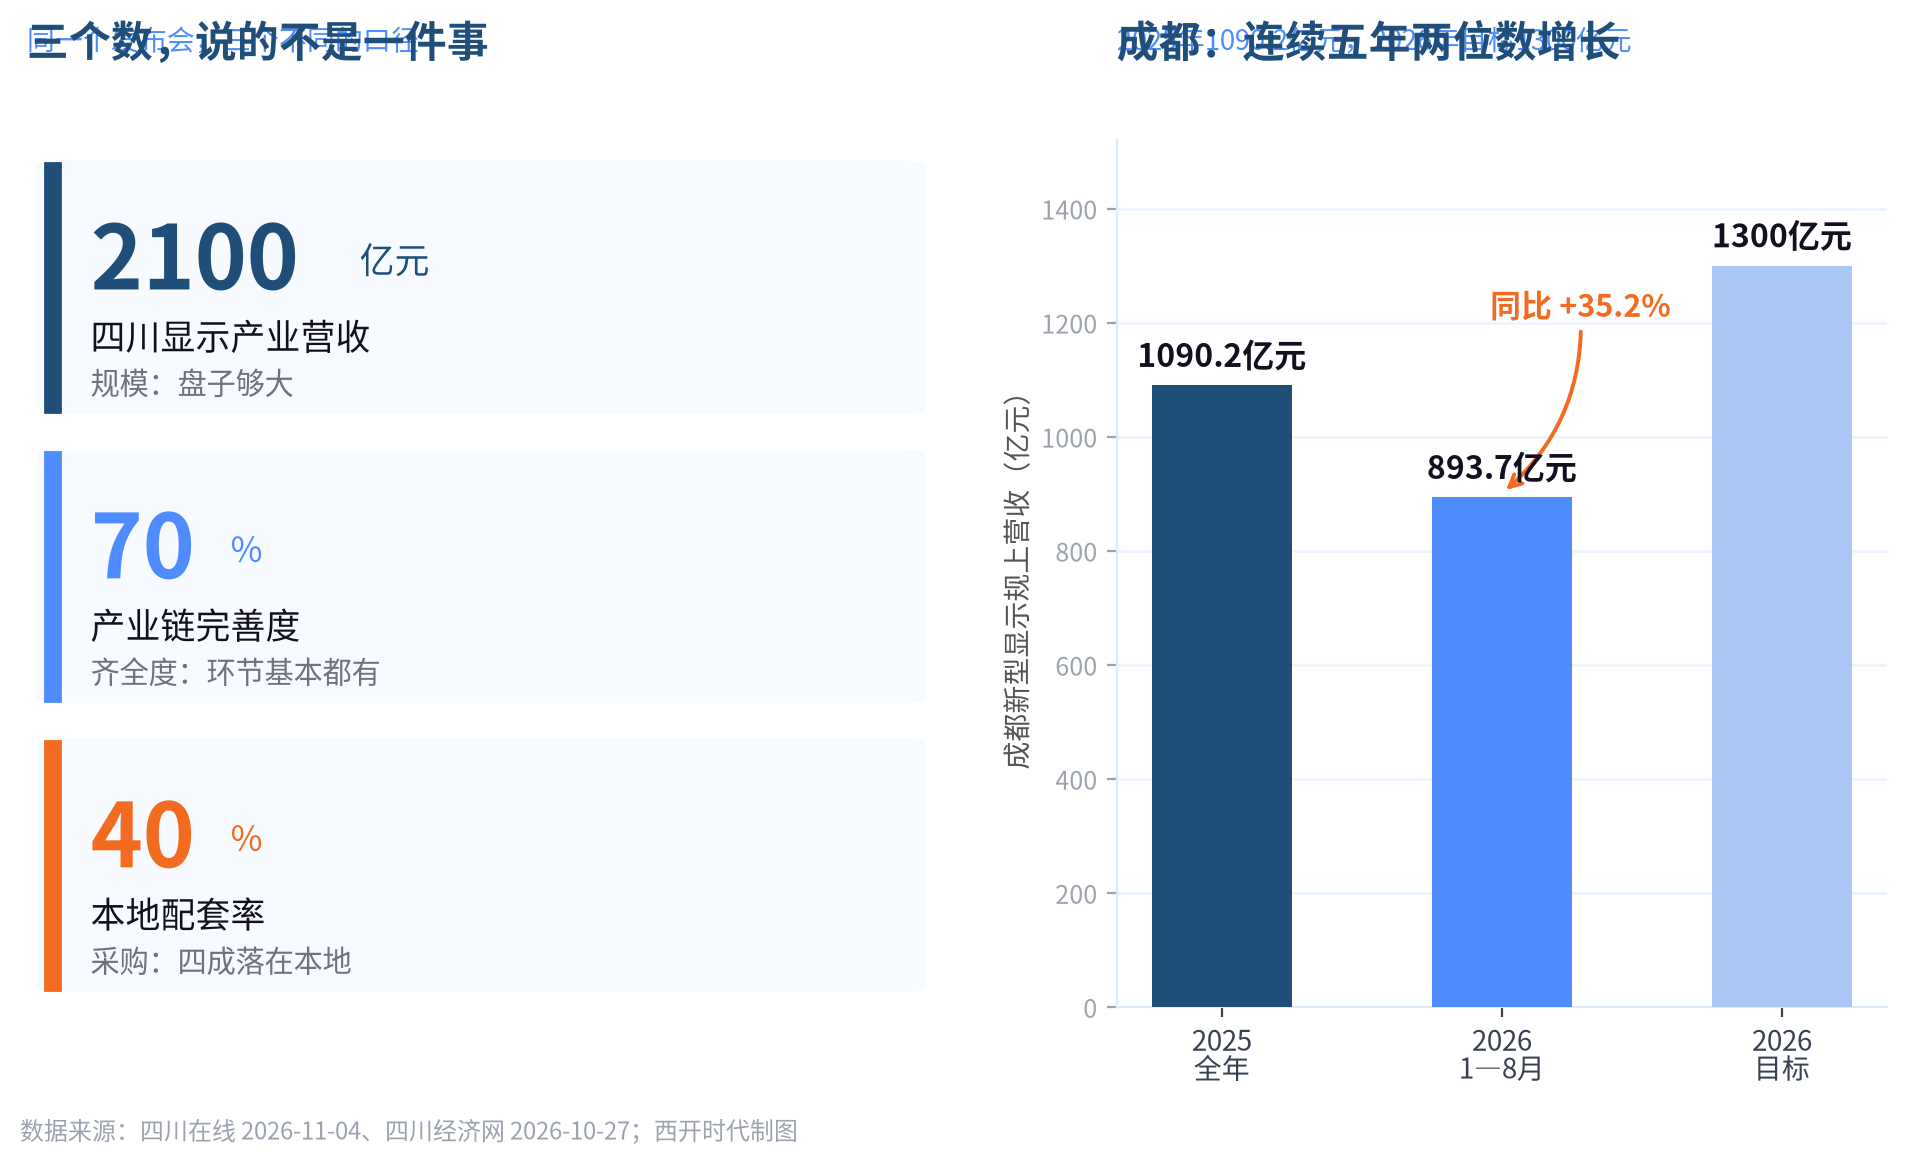
▲ 2100亿、70%、40%:三个数指向不同的东西(数据来源:四川在线 2026-11-04、四川经济网 2026-10-27;西开时代制图)
02 10场对接会,产出应该是一张采购单
大会架构是「1+10+N+1」:1场开幕式、10场产业链交流对接、N场配套活动、1场成果体验。10场对接是重点,公开报道提到的主题有芯屏共振、车载显示、电子纸应用。
对接会表面上是交朋友,实际产出应该是一张采购清单。面板厂的工艺分三段:阵列、成盒、模组。
阵列段要光刻胶、掩膜版、靶材、电子气体;成盒段要液晶或发光材料、偏光片、封框胶;模组段要驱动芯片、COF载板、检测设备。
把这张清单和成都现有企业叠一遍,三个方向最实。
偏光片与光学膜。日东电工的OLED偏光片生产基地已在崇州经开区投产,说明这个品类在本地跑通过一次。
电子气体与大宗气体。德国梅塞尔的大宗气体项目落在成都高新区,给京东方8.6代线供气。气体运输半径短、用量稳定,天然适合就近配套。
发光材料与器件研发。UDC在成都高新区设了寰宇显示OLED技术与创新中心,这类项目不占大厂房,但能把本地的材料工程师留下来。
对接会谈成多少约,事后未必有公开数字。但「谁来了、缺什么、谁在找供应商」这三件事,可以做成台账。
03 横评:合肥的300家,成都的114家
把成都放进全国坐标,位次要写清楚。
成都的家底:新型显示规上企业114家,国家级专精特新「小巨人」23家,上市公司18家,6个国家级、15个省级创新平台。空间上是「3+1」布局,高新区、双流区、崇州为主要承载地,郫都区协同。2025年营收1090.2亿元,今年1—8月893.7亿元、同比增长35.2%,全年目标突破1300亿元。
合肥是另一套数。2025年合肥新型显示产业链产值、营收都在1500亿元左右;新站高新区的「芯屏」集群集聚上下游企业近300家,全市相关企业约200家;全球每四块显示屏,有一块产自合肥。
放到省一级看,2025年安徽新型显示产业营收约1600亿元,产业链相关企业约600家,液晶显示屏产量5.3亿套,显示驱动芯片出货量全球第一。合肥2023年至2025年连续三年排在全国新型显示产业高质量发展指数的城市首位。
全国的口径是:2025年显示产业产值约8386亿元,占全球53%。四川2100亿元营收按这个盘子算,约占四分之一。产值与营收口径不同,只能看量级。
差距不在龙头。京东方在成都和合肥都有重资产,成都还有辰显光电这样的Micro-LED企业。差距在中间层,给龙头做配套的那批中小企业:合肥近300家,成都规上114家。
安徽自己的白皮书也写了短板:关键材料装备对外依存度较高、高端人才供给不足。这句话对成都有用,它说明连排第一的城市也没把材料装备做完,这一段还有位置。
但要诚实。合肥已经可以说「全链条自主可控」,成都只能说「链条基本齐全、配套四成」。这是两个阶段的差距,不是一个项目的差距。
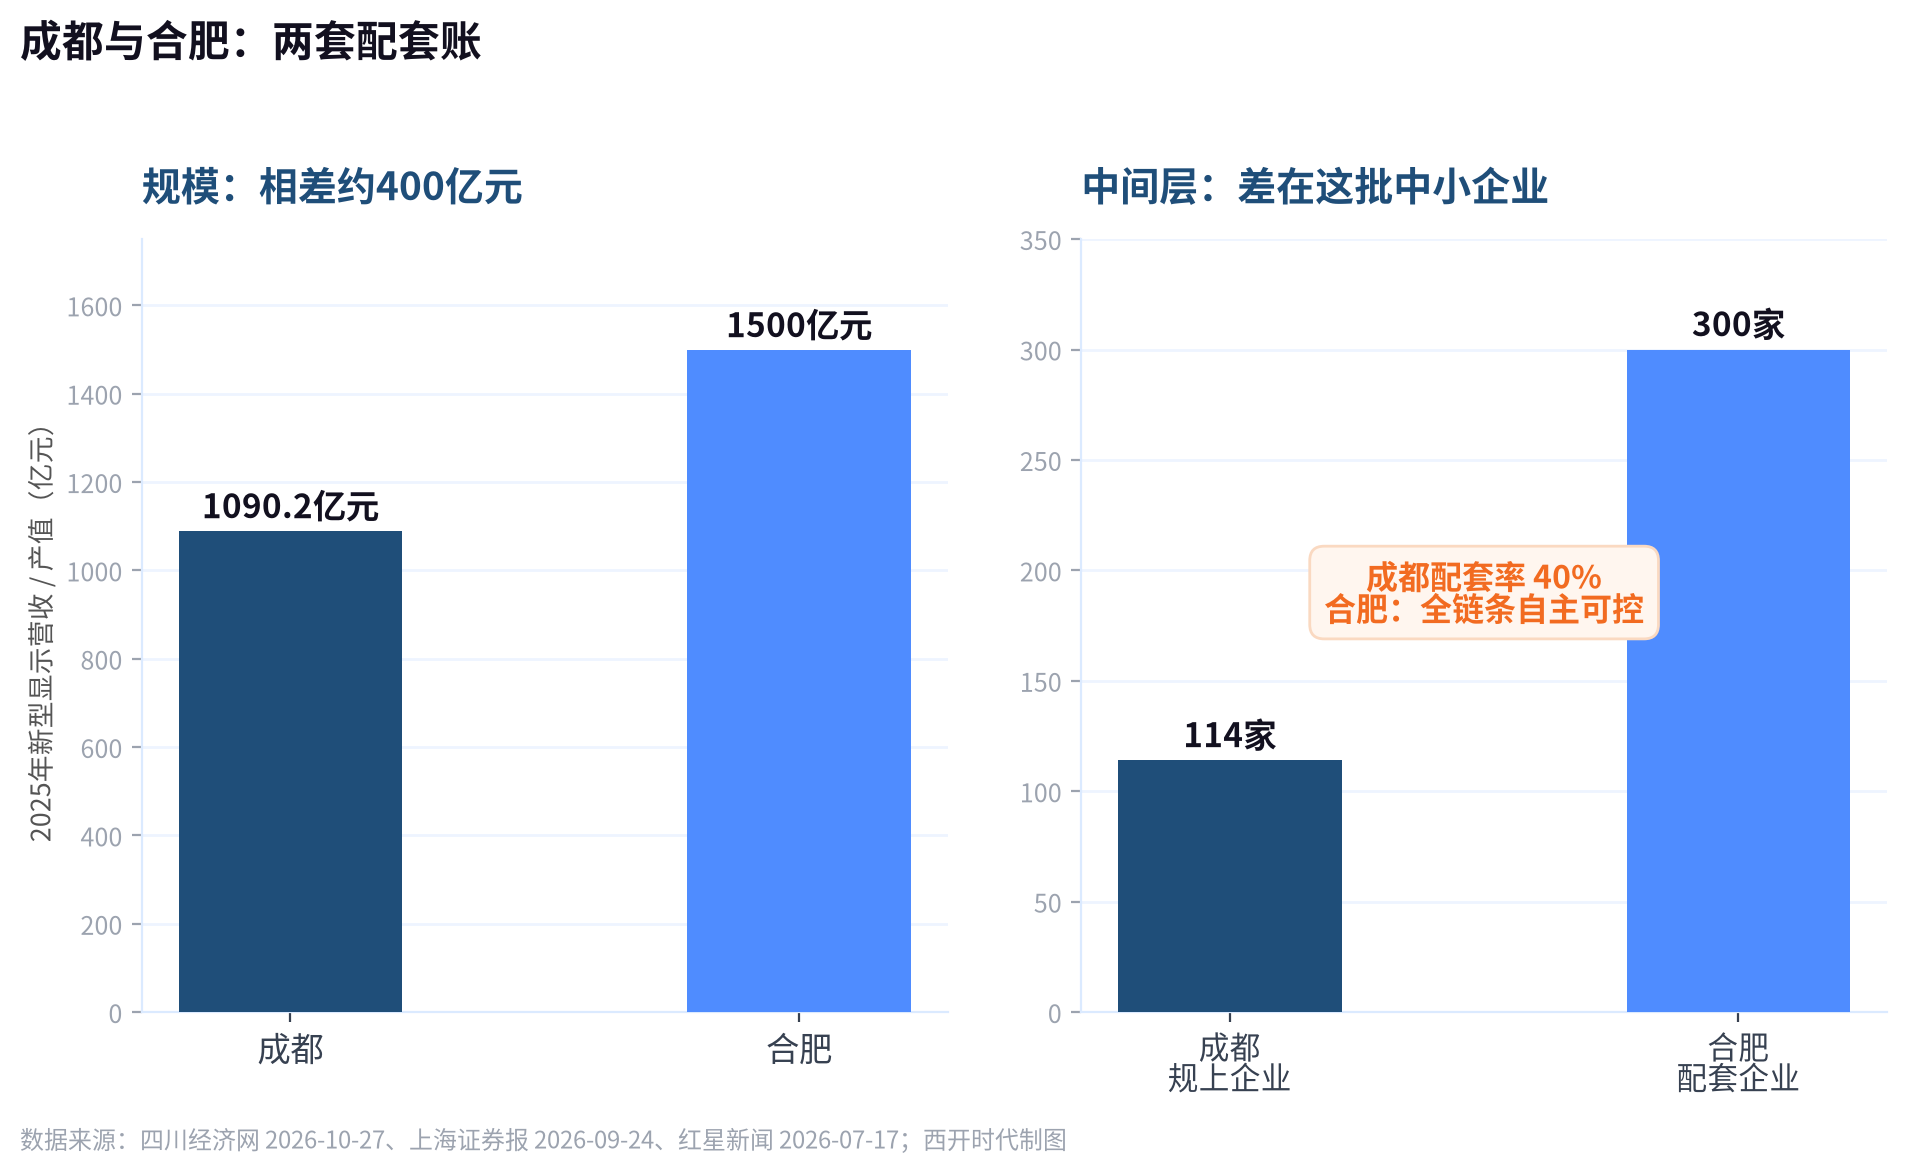
▲ 成都与合肥:规模、企业数、配套率的三维对照(数据来源:四川经济网 2026-10-27、上海证券报 2026-09-24、红星新闻 2026-07-17;西开时代制图)
04 崇州那条偏光片线,跟着8.6代走
看一个具体项目,比看总账清楚。
2026年6月17日,京东方总投资630亿元的8.6代AMOLED生产线在成都量产,设计产能每月3.2万片玻璃基板,主攻笔记本、平板这类中尺寸高端市场。
这条线落地后,三个配套项目陆续进来。日东电工的OLED偏光片生产基地在崇州经开区投产;UDC在成都高新区设寰宇显示OLED技术与创新中心;梅塞尔的大宗气体项目落在高新区,专给这条线供气。
三个项目,三种逻辑。气体用量大、运输半径短,必须贴着厂建;偏光片认证周期长,一旦进了供应链就很难被替换;研发中心不占产能,跟着客户做下一代技术。
这里有一条可复用的判断:配套项目跟的是产线的工艺清单,不是产业链图谱。图谱只会告诉你「缺偏光片」,工艺清单才会告诉你用多大尺寸、什么透过率、月耗多少平方米、良率门槛在哪。
招商谈判时,第一句话决定企业来不来,第二句话决定它留不留。说「我们产业链完整」,企业听完没有动作;说「这条线每月要X万平方米偏光片、纯度到几个9、交期48小时」,企业的技术和采购部门才会坐下来算。
崇州这条线的意义不在投资额,在于它证明了一件事:本地有足够大的产线、足够新的工艺,配套企业是愿意搬过来的。反过来,没有产线的地方招配套,只能靠补贴,招来也不一定留得住。
05 这张缺口清单怎么用
政府侧:把配套率和完善度分开考核。完善度可以按环节打勾,配套率必须按采购额算,一年一算,按园区公布。
园区侧:按工艺环节建缺项台账,一项一策。气体、靶材这类就近型项目优先;偏光片、光学膜这类认证型项目要有耐心;驱动芯片、载板这类跟着设计走的项目,得先有整机客户。
企业侧:材料企业看三个信号,本地有没有高世代产线、这条线的月用量够不够养一条产线、认证由谁牵头。三个都成立,再谈落地。
还有一个容易漏的动作:把采购部门拉进招商谈判。工艺和采购最清楚缺什么,招商部门往往只知道缺哪个环节的名字。
屏已经造出来了,钱还有六成付在外面。配套率每抬10个点,才是把产值真正留在本地。
观点
配套率是个不好看的数,但它诚实。完善度70%可以说「链条齐全」,配套率40%只能说明六成采购在省外。会展最难的部分,从来不是把200家企业请来,是把他们的采购清单留下来。成都用五年把面板做到了全国第三,下一个五年真正要抢的,是那六成还在外面买的材料、气体、偏光片和驱动芯片。这一段补上,2100亿元才不只是一个营收数字,而是一条留在本地的链。
参考来源
1. 四川在线《2026世界显示产业创新发展大会在成都开幕》(2026年11月4日,记者薛维睿)
2. 锦观新闻《2026世界显示产业创新发展大会在蓉开幕丨图集》(2026年11月4日)
3. 四川经济网《2026世界显示产业创新发展大会即将启幕,成都凭什么吸引全球面板巨头?》(2026年10月27日,记者苏俊)
4. 上海证券报·中国证券网《安徽新型显示产业营收占电子信息制造业比重超24%》(2026年9月24日,记者邹传科)
5. 红星新闻等《全球每四块屏就有一块产自合肥:京东方合肥基地实现显示产业全链条自主可控》(2026年7月17日)
6. 中国光学光电子行业协会液晶分会数据,转引自上海证券报(2026年9月24日)
—— 西开时代 ——
让科创被看见 · 被投资 · 被落地
本文由「西开时代」原创出品|数据据公开信息整理,不构成投资建议。转载请注明来源:西开时代(westkey@qq.com)