导语
10月19日,国家统计局发布前三季度数据:全国固定资产投资33.41万亿元,同比下降7.2%;民间投资下降10.4%,制造业投资下降2.1%。同一个月,不少地方在更新第四版产业链图谱,名单比上一版更长。两件事放在一起看,招商的难点已经换了位置:过去是不知道找谁,现在是找到了也谈不成。下面用四组公开数据把这件事拆开。
01 投资在收缩,名单在变长
先看总量。1至9月,全国固定资产投资(不含农户)334115亿元,同比下降7.2%;其中民间固定资产投资下降10.4%,国有控股下降3.2%。分地区看,东部下降10.3%、中部下降11.1%、西部下降8.7%、东北下降26.0%,四个区域全部为负。分登记注册类型看,内资企业下降7.0%,外商投资企业下降6.7%,港澳台投资企业下降7.6%。
再看结构,数字立刻分层。制造业投资整体下降2.1%,但计算机、通信和其他电子设备制造业增长9.6%,铁路、船舶、航空航天和其他运输设备制造业增长15.8%;设备工器具购置增长9.7%,知识产权产品投资增长9.3%。同一个盘子里,有的行业在扩产,有的在收缩,差距超过20个百分点。
这组数说明一件事:钱没有消失,是集中到了还能看见订单的环节。地方按产业链环节去列名单,等于把大量当期不在扩产的环节也算进了“目标企业”。名单因此越来越长,能谈的却越来越少。
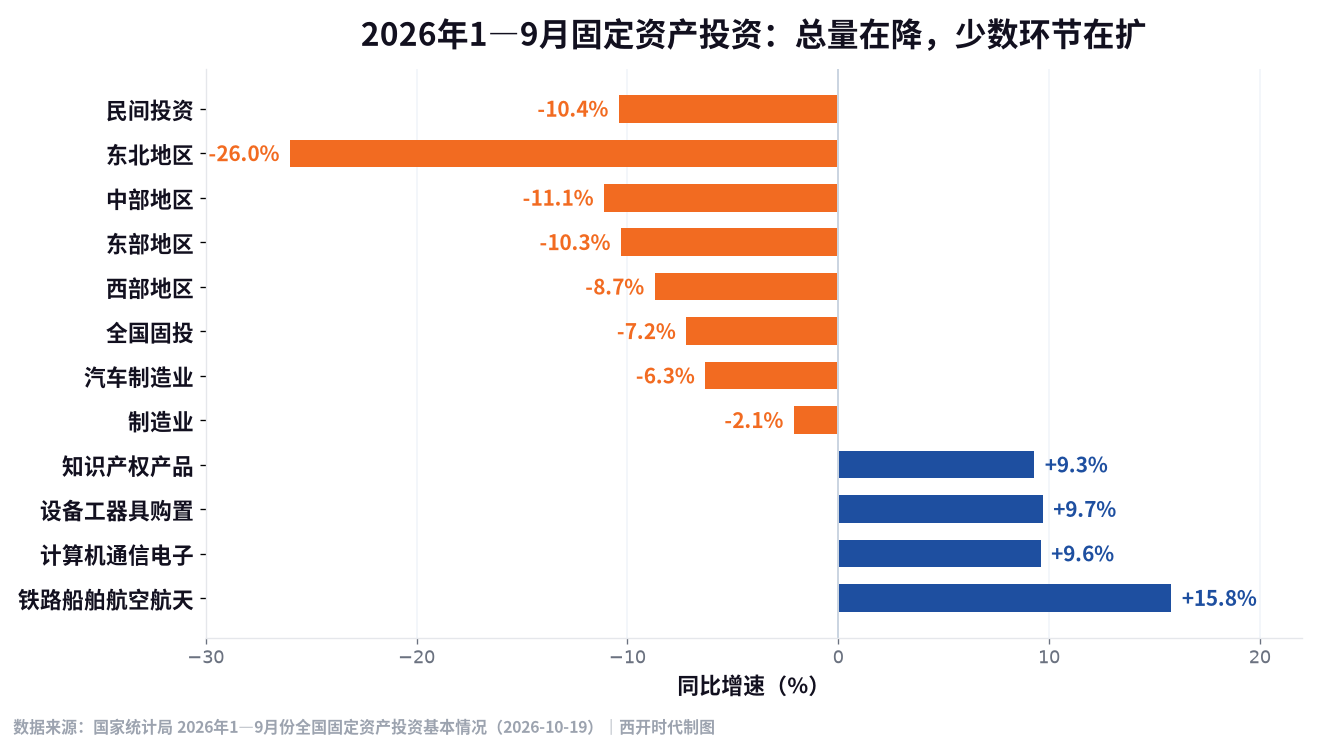
▲ 2026年1—9月固定资产投资分项同比增速(数据来源:国家统计局2026年10月19日;西开时代制图)
02 三个失效点
图谱越画越细,签约落地没有同步变快。问题不出在图谱不够细,出在三个环节上,图谱用的是地方的产业语言,企业用的是投资的财务语言。
第一个失效点是名单不等于意向。2026年三季度,全国规模以上工业产能利用率73.1%,比上年同期下降1.5个百分点;汽车制造业只有66.2%,同比下降7.1个百分点;化学原料和化学制品制造业69.7%,非金属矿物制品业61.2%。产能利用率的意思是现有产线还没吃饱。企业不会为了别人缺的一环,去新开一条线。
第二个失效点是环节不等于投资。全国制造业投资下降2.1%,同期电子设备制造业增长9.6%、铁路船舶航空航天增长15.8%。真正在扩产的环节很窄,而且集中在有明确交付任务的赛道。地方缺的环节,常常正好落在这个窄口之外:全球只有几家能做,这几家当期都不扩产。
第三个失效点是政策不等于账本。政策是分子,企业算的是分母:总投资、达产周期、用电用工物流的综合成本、合规与审批的时间。返还比例、房租减免、装修补贴这几项在同质化,分子再怎么加,分母不确定,账就算不过来。中新社10月19日的一篇经济观察提到,前三季度投资数据波动背后是结构在优化,制造业投资降幅已经收窄;这句话的另一面是,靠总量扩张拉动投资的时代过去了。
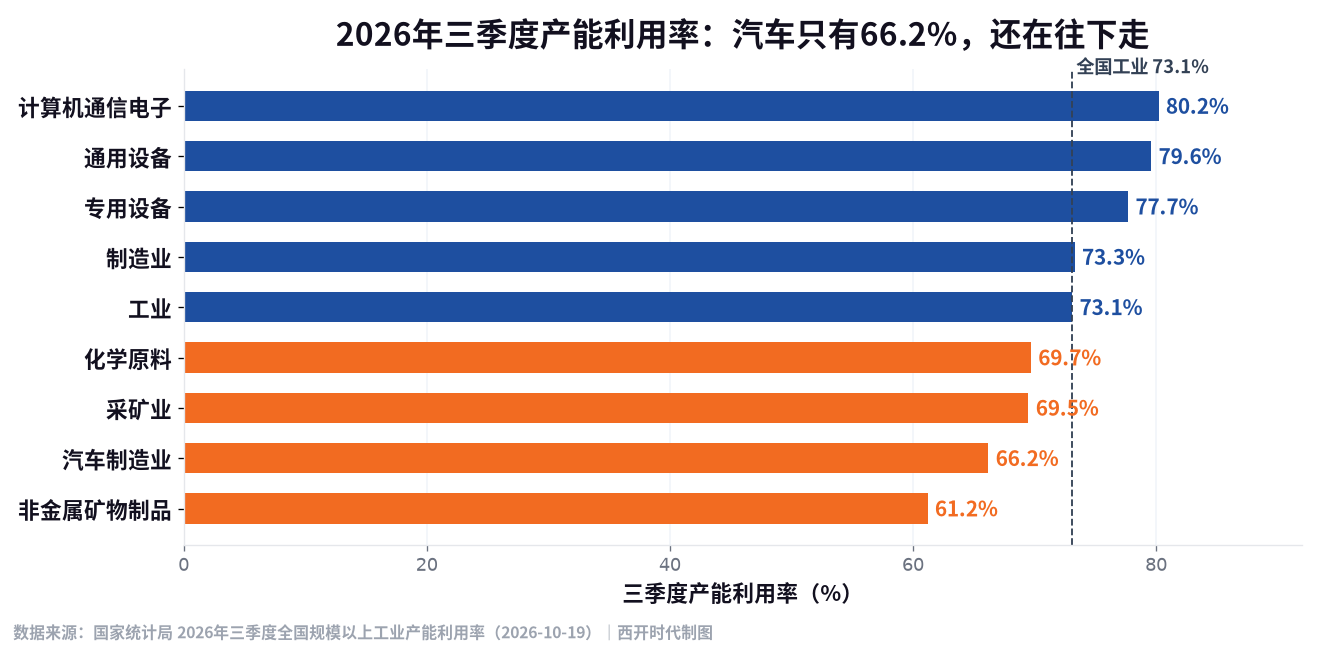
▲ 2026年三季度规模以上工业产能利用率(数据来源:国家统计局2026年10月19日;西开时代制图)
03 一个反常识:图谱越全,越容易做成“扫楼”
产业链图谱本质上是内部管理工具,它回答“我这里缺谁”。谈判桌上企业问的是另一个问题:“我为什么要来”。两个问题不在同一张图上。用管理工具去做对外谈判,结果通常是把招商做成扫楼:名单很长,电话很多,见的人不少,签的约很少。
广州开发区、黄埔区上半年的做法提供了一个参照。1至6月,这个区累计签约项目300个,协议投资总额约1052亿元,工业投资348.8亿元、同比增长9.4%。在智能网联与新能源汽车这条链上,它没有去补全所有环节,围绕链主企业小鹏汽车引进了拓普集团广州基地做近地配套,同时落地立邦中国南区汽车涂料生产基地。一个是结构件,一个是涂料,都不算“卡脖子”环节,但都在缩短供货半径。
这类项目在图谱上体现不出来。拓普补的不是“缺失环节”,是“响应速度”。如果招商考核还按签约额排名,这种项目永远排在整车项目后面,可它对链主的价值,往往比再招一个整车厂更直接。
04 成都那条630亿的线,配套是跟出来的
成都新型显示这条链,可以当样本读。2017年5月,京东方成都第6代柔性AMOLED生产线点亮第一片柔性屏,同年10月提前量产,总投资465亿元,是中国首条、全球第二条量产的6代柔性OLED面板线。
2018年4月,世界500强企业日本出光兴产的电子材料生产基地落户成都高新区。OLED材料是面板线的上游,它落地的时间,距离第一条线量产不到半年。这个顺序值得留意:先有线和订单,再有材料厂;材料厂来的理由,是隔壁那条线每年要用掉多少吨材料。
后面是长周期。2025年11月,世界显示产业创新发展大会在成都开幕,赛迪研究院发布的指数显示,2024年全国新型显示产业产值7400亿元、同比增长12%,全球市场占有率超过49%,合肥、深圳、成都排在前三。2026年2月,成都披露13条制造业重点产业链中9条营收实现两位数增长,新型显示跨过千亿级台阶。
2026年6月17日,京东方成都第8.6代AMOLED生产线正式量产,总投资630亿元,占地1388亩,设计产能每月3.2万片玻璃基板。从2024年3月奠基到量产,用了27个月。
把时间线连起来看,配套不是招来的,是跟出来的。第一条线跑通良率、拿到订单之后,材料企业才按供货半径一个个接进来;等到第二条线要建,本地已经有一批能当天到的供应商,建设周期才压到27个月。图谱上写的是“缺材料”,实际的产业顺序是“先有线和订单,再有材料厂”。地方的招商清单如果照着图谱缺口从上往下排,排在最前面的往往是最难谈的那一环。
05 落点:三类主体各能做什么
对政府和园区,第一件事是把图谱从“缺什么”改成“能交付什么”。同样是新型显示,能写清楚的指标是工艺精度区间、峰值产能、切换周期、关键配套在几公里内、打样到量产要多久。第二件事是考核口径:从签约额转向本地配套率与达产率,配套率上不去,签约额只是纸面数字。
对一线招商人员,把政策讲成企业的一笔账:这笔投资第几年回本,需要的配套在几公里内,承诺的事几号前办完。这三件事说不清,返还比例讲得再细也只是噪音。企业投资决策里最贵的成本是时间,不是租金。
对企业,看一个地方先看供应商能不能当天到,再看政策清单。订单带不走的产能,落地就是库存。在整体投资收缩的年份,扩产要跟着订单走,选址要跟着配套走,这两条比任何优惠条款都可靠。
要提醒的是,宏观数据只说明大势,不替代个案判断。少数环节仍在扩产,谈得成的项目一直都有。区别在于,这些项目谈的是能力与确定性,不再是一张更长的名单。
观点
图谱解决的是“我知道缺谁”,没有解决“企业为什么要来”。在投资整体收缩的年份,招商的竞争已经从“谁的政策更优惠”变成“谁的确定性更可算”。名单还可以更长,真正决定成败的是名单之外那几页:能交付什么、多久交付、承诺写不写进协议。
参考来源
1. 国家统计局《2026年1—9月份全国固定资产投资基本情况》(2026年10月19日10:00发布)
2. 国家统计局《2026年三季度全国规模以上工业产能利用率为73.1%》(2026年10月19日10:00发布)
3. 中新社《(经济观察)数据波动背后中国投资结构更优》(2026年10月19日21:35,记者刘文文)
4. 中新网《上半年广州开发区、黄埔区完成固定资产投资超千亿元》(2026年8月5日17:31,记者张璐、余冰冰)
5. 中新社《中国首条第8.6代AMOLED生产线在成都量产》(2026年6月17日17:44,记者单鹏)
6. 中新网《成都市多措并举推进重点产业链高质量发展》(2026年2月24日21:54)
7. 中新网《新型显示产业高质量发展十大城市出炉 合肥、深圳、成都领跑》(2025年11月3日22:11,记者单鹏)
8. 中新网《世界500强企业日本出光兴产电子材料生产基地落户成都》(2018年4月12日16:06)
9. 中新网《四川前三季度GDP同比增长4.9% 锂离子电池产量增长94.7%》(2026年10月20日15:24,记者袁牟知博)
—— 西开时代 ——
让科创被看见 · 被投资 · 被落地
本文由「西开时代」原创出品|数据据公开信息整理,不构成投资建议。转载请注明来源:西开时代(westkey@qq.com)